Sinistralité structure
Les sinistres d’un BET structure et qui les paie
Une erreur de structure ne pardonne pas : quand elle se révèle, il faut étayer, conforter, parfois démolir. Voici les sinistres qui reviennent le plus souvent dans les expertises, la garantie qui les prend en charge et les réflexes à avoir dès la première réclamation.
Un courtier spécialisé vous accompagne aussi en cas de sinistre — devis gratuit
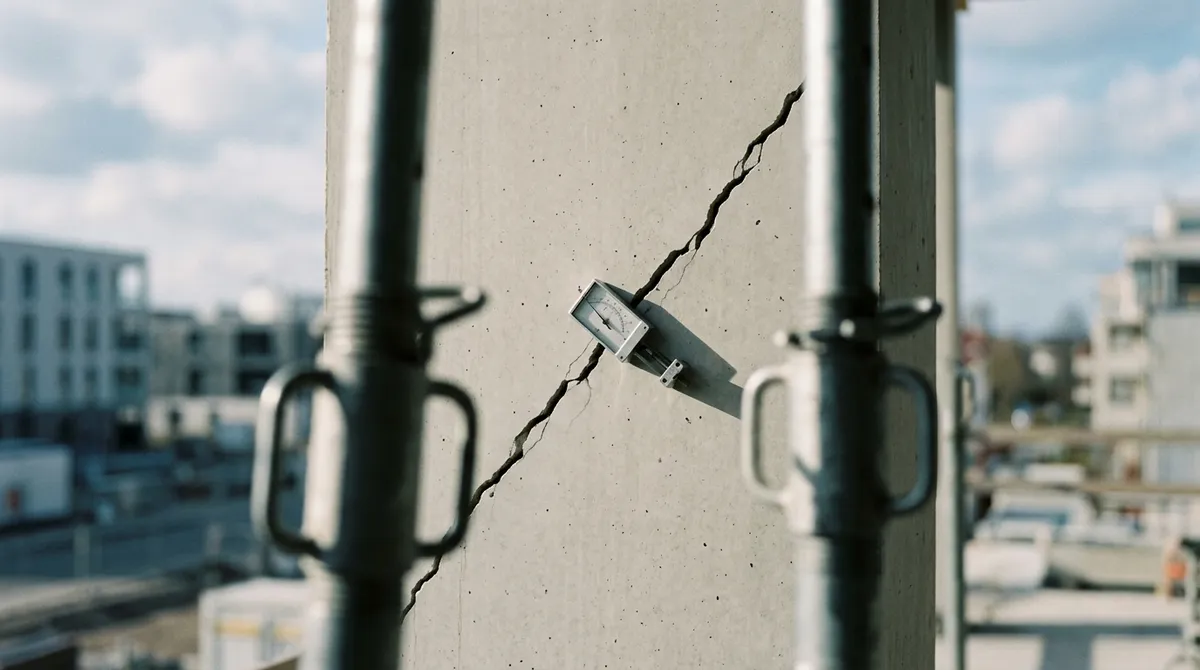
- le désordre le plus fréquent
- Fissures
- d’exposition après réception
- 10 ans
- avec les autres constructeurs
- Solidaire
D’où viennent les sinistres d’un bureau d’études structure ?
La plupart des sinistres structure naissent d’une hypothèse erronée en amont du calcul, bien plus que d’une erreur arithmétique.
- Hypothèses de charges
- Charge d’exploitation sous-évaluée, toiture végétalisée ou équipements lourds oubliés, neige et vent mal pris en compte.
- Sol et fondations
- Étude géotechnique absente ou mal interprétée, contraintes admissibles surestimées, sols argileux sensibles au retrait-gonflement.
- Descente de charges
- Cheminement des efforts mal suivi, notamment sur existant ou lors d’une surélévation.
- Plans d’exécution
- Ferraillage incomplet, chapeaux et attentes manquants, enrobage insuffisant, réservations oubliées.
- Coordination
- Plans non mis à jour après une modification architecturale ou technique, visa trop rapide.
Les pathologies structurelles figurent parmi les désordres les plus coûteux relevés par l’Agence Qualité Construction dans ses observatoires : moins nombreuses que les infiltrations, elles pèsent bien plus lourd par dossier, car leur réparation touche au squelette du bâtiment. Pour un BET, un seul sinistre de ce type peut représenter plusieurs années de prime.
Quatre sinistres types, du plus fréquent au plus grave
Dans une résidence de vingt logements, les semelles filantes ont été calculées avec une contrainte admissible supérieure à celle du rapport de sol. Quatre ans après la livraison, des fissures traversantes apparaissent dans les voiles du rez-de-chaussée, les portes frottent. L’expertise conclut à un tassement différentiel. Reprise par micropieux, réfection des cloisons et relogement partiel : près de 400 000 €. Désordre décennal : la décennale du BET est mobilisée, en solidarité avec l’entreprise de gros œuvre.
Dans un bâtiment d’activité, une mezzanine de stockage cède partiellement sous des rayonnages chargés. La note de calcul avait retenu une charge de bureaux, alors que le programme mentionnait un stockage. Aucun blessé, mais des marchandises détruites et une exploitation arrêtée. Dommage à l’ouvrage après réception : décennale ; pertes d’exploitation du client : selon le contrat, RC Pro au titre des immatériels consécutifs.
Un BET conçoit la surélévation d’un immeuble ancien en maçonnerie. Il retient la capacité des murs existants sans sondage ni vérification des fondations. Pendant les travaux, des fissures en escalier apparaissent et le chantier est arrêté en urgence. L’ouvrage n’étant pas réceptionné, c’est la RC Pro qui prend en charge le confortement et l’arrêt de chantier. Découvert après réception, le même désordre aurait relevé de la décennale.
Sur un parking semi-enterré, les plans d’exécution prévoyaient un enrobage des aciers insuffisant pour l’environnement agressif (sels de déverglaçage). Huit ans plus tard, la corrosion des armatures fait éclater le béton en sous-face des dalles. La pérennité de la structure est compromise : sinistre décennal, avec une part de responsabilité partagée avec le contrôleur technique.
Décennale ou RC Pro : quelle garantie prend en charge ?
| Situation | Moment | Garantie mobilisée |
|---|---|---|
| Erreur de calcul découverte par le contrôleur technique | Avant réception | RC Pro |
| Fissures compromettant la solidité | Après réception, < 10 ans | Décennale |
| Fissuration fine sans atteinte à la solidité | Après réception | RC Pro (dommage intermédiaire) |
| Mur mitoyen endommagé pendant les travaux | Pendant le chantier | RC Pro (tiers) |
| Retard de livraison et pénalités | Pendant ou après | RC Pro (immatériels) |
Principes généraux : l’analyse exacte dépend du contrat et des conclusions de l’expertise.
- Avant Signature de la mission
Attestation contrôlée par le client
- Clé Ouverture du chantier
Le contrat en vigueur à cette date couvre la décennale
- RC Pro Chantier en cours
Erreurs, retards, tiers → RC Pro
- J0 Réception
Point de départ du délai de 10 ans
- 10 ans Jusqu’à 10 ans
Désordres graves → décennale
Que faire quand un sinistre survient ?
- 1 Déclarez sans attendre
Dès la première réclamation ou convocation à une expertise, prévenez votre assureur dans le délai prévu au contrat, même si vous estimez ne pas être en cause.
- 2 Ne reconnaissez aucune responsabilité
Aucune promesse d’indemnisation ni reprise d’études gratuite sans accord de l’assureur : elle pourrait vous être opposée.
- 3 Rassemblez votre dossier
Contrat de mission, notes de calcul, plans indicés, comptes rendus de chantier, rapport de sol, avis du contrôleur technique.
- 4 Participez à l’expertise
L’assureur désigne un expert ou un avocat ; votre connaissance technique du projet est décisive pour répartir les responsabilités.
Votre responsabilité court dix ans après la réception : conservez toutes les versions indicées de vos notes de calcul et de vos plans, les hypothèses retenues et les échanges écrits avec l’architecte et l’entreprise. Sans eux, il est impossible de prouver qu’une modification est venue d’un autre intervenant.
Réduire le risque… et la prime
Les assureurs regardent de près les pratiques de prévention des bureaux d’études. Exiger une étude géotechnique adaptée avant tout dimensionnement de fondations, formaliser les hypothèses de charges avec le maître d’ouvrage, faire relire les notes de calcul sensibles par un second ingénieur, émettre des réserves écrites lors d’un visa : ces pratiques limitent les sinistres et pèsent favorablement dans la négociation du contrat.
Sur l’existant, la règle est simple : pas de calcul sans diagnostic. Sondages de fondations, relevé des murs porteurs, vérification des planchers : une surélévation ou une ouverture de mur porteur calculée sur des hypothèses non vérifiées est l’une des premières causes de sinistre des petits BET.
Questions fréquentes sur les sinistres des BET structure
Quel est le sinistre le plus fréquent pour un BET structure ?
Qui paie une erreur de calcul découverte pendant le chantier ?
Je ne suis responsable que d’une partie du sinistre : que se passe-t-il ?
Combien de temps après la réception puis-je être mis en cause ?
Pour aller plus loin
Soyez couvert le jour où un sinistre survient
Décennale et RC Pro adaptées à vos missions, avec un courtier qui connaît les BET.